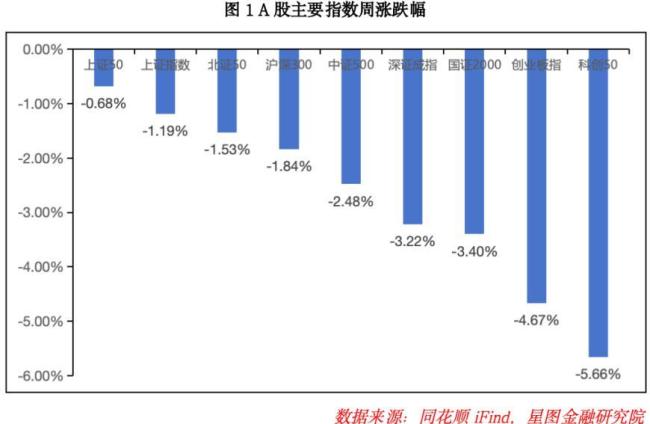
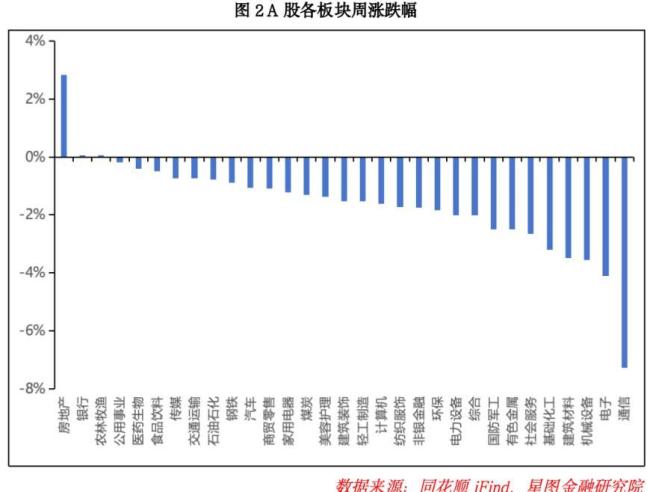
上周A股三大指数周线全部收跌,上证指数、深证成指、创业板指分别累计下跌1.19%、3.22%、4.67%,全A平均股价累计下跌2.43%,整体赚钱效应较差。板块层面,仅房地产、银行、农林牧渔三个板块收红,其他板块普遍下跌国内正规最大的配资平台,尤其是通信、电子等科技板块领跌。
宏观方面,中央财政首次对商业性个人住房贷款进行贴息,从10月1日起实施为期一年的贴息政策,资金总规模不设上限。央行下调了一年期抵押补充贷款利率至1.5%,扩大了抵押补充贷款支持领域,并增加了科技创新和技术改造再贷款额度以及支农支小再贷款额度。这些措施旨在稳定房价并促进经济增长。
就基本面而言,中美元首会晤达成多项共识,国内政策稳增长信号明确。然而,海外局势如美伊关系和美债收益率攀升等因素仍对全球资本市场形成压制。国庆节前,部分资金避险情绪强烈,导致A股成交量大幅萎缩。随着节后资金回归,市场反弹的机会可能增加,但需密切关注成交量变化。
中期来看,A股结构性慢牛格局未变。上半年行情主要由估值贡献,下半年盈利有望成为核心驱动力。国内流动性环境友好,居民入市潜力尚未充分释放,基本面修复为市场提供坚实支撑。投资者可以采用哑铃配置策略,更好地应对后市行情。
技术角度,目前三大指数再度走弱,后续需关注成交量变化及是否有新主线出现。如果成交量不能持续放大且缺乏持续性较好的主线,市场大概率维持震荡格局。
市场方向方面,符合条件的居民房贷可享受1个百分点的贴息支持,最长5年,最高可达100万元。此外,文旅部启动国庆消费月,发放超3.1亿元消费券,叠加中秋双节集中消费场景,终端动销有望明显改善。工信部等10部门联合发布《医药工业发展“十五五”规划》,明确提出“十五五”时期规模以上医药工业企业营业收入超过3.5万亿元,创新药产业规模增速年均达到20%以上。
下周可关注以下三个方向:银行板块受益于净息差企稳和信贷投放空间扩大;白酒板块产量转正,供需关系边际改善,中秋国庆双节叠加宴席消费场景集中释放,动销有望超预期;创新药板块受政策支持,多款重磅创新药入选新版基药目录,国际化逻辑不断验证。
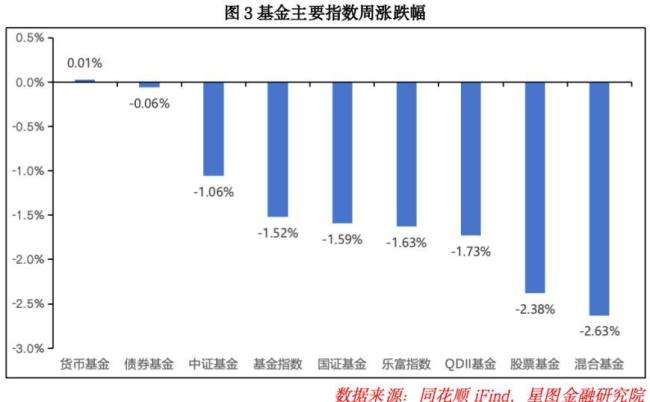
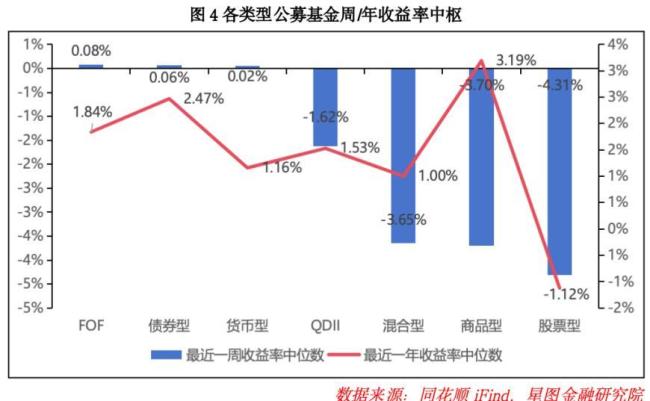
近期市场回顾显示,长假临近,市场避险情绪升温,主要宽基指数均录得负收益。行业层面,多数行业承压下行,仅有房地产、银行、农林牧渔板块上涨。基金市场方面,除货币基金外,其他类型基金均录得负收益,股票型基金与混合型基金表现较差。
A股市场主力资金呈现整体净流出态势,医药生物、汽车和电力设备板块获主力资金净流入,而电子、通信、有色金属板块净流出靠前。基金市场本周共有77只基金开放申购,新增申购规模达142.99亿元。
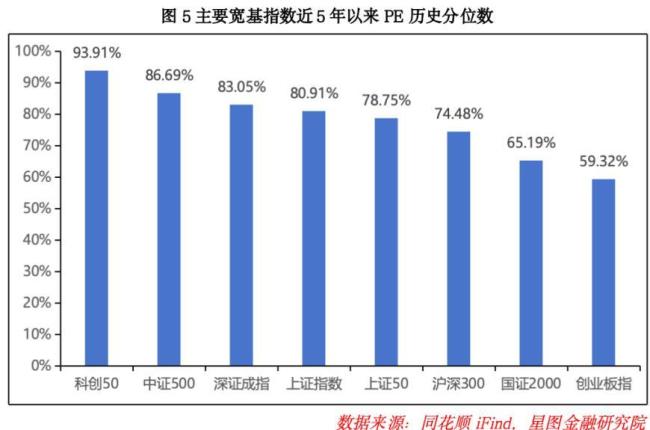
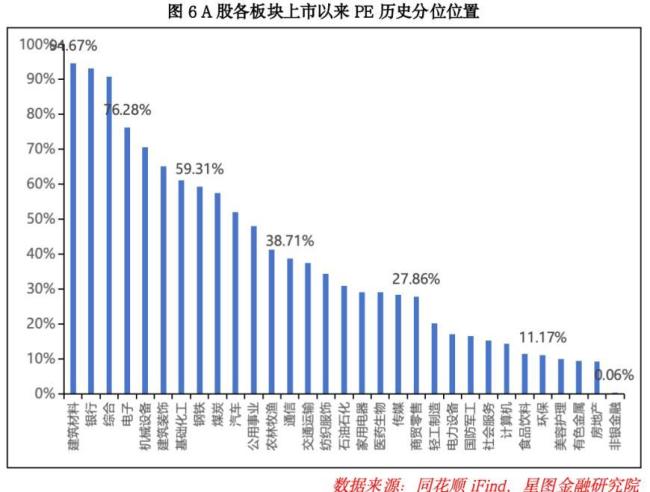
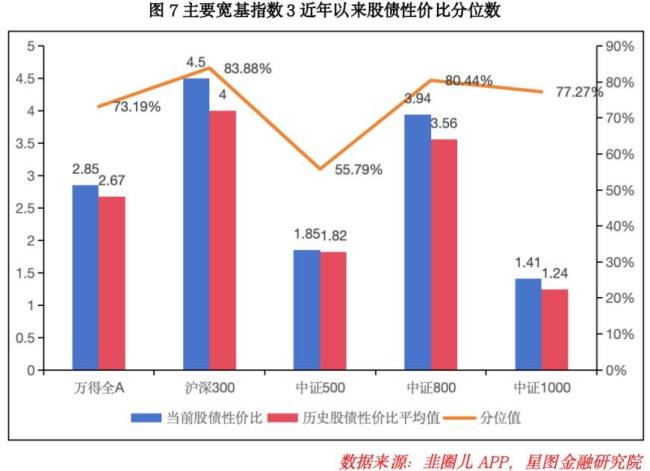
从近五年PE估值分位来看,主要宽基指数估值分位数有所回落,但仍处于历史偏高区间。申万一级行业估值分位数多数有所回落,全市场行业估值分位中位数落在石油石化板块。从3年期股债性价比指标来看,当前A股买入并持有3年的盈利概率为85.31%国内正规最大的配资平台,环比大幅上升。
元鼎证券股票配资推荐:如何选择正规实盘交易平台?提示:本文来自互联网,不代表本网站观点。